Salah satu penyebab utama kegagalan usaha kecil bukanlah kurangnya pelanggan atau produk yang tidak laku, melainkan tercampurnya keuangan pribadi dan keuangan usaha. Ketika pemilik usaha mengambil uang dari kas untuk kebutuhan rumah tangga tanpa pencatatan yang jelas, modal usaha perlahan terkuras. Usaha yang tadinya sehat mulai kesulitan membeli stok, membayar supplier, atau menutupi biaya operasional. Pemilik bingung karena penjualan terlihat bagus, tetapi uangnya selalu habis.
Masalah ini sangat umum terjadi pada usaha kecil yang dikelola sendiri oleh pemiliknya. Tidak ada pemisahan antara dompet pribadi dan kas usaha, sehingga keputusan pengeluaran menjadi kabur. Kebutuhan rumah tangga yang mendesak sering kali diambil dari kas usaha dengan alasan akan diganti nanti, tetapi penggantian itu jarang terjadi. Dalam jangka panjang, pola ini menggerogoti kesehatan finansial usaha dan membuat pemilik kehilangan kendali.
Artikel ini membahas cara mengelola keuangan pribadi agar tidak mengganggu modal usaha secara lengkap, mulai dari dampak pencampuran keuangan, menetapkan gaji pemilik, menyusun anggaran rumah tangga, membangun dana darurat, melunasi utang pribadi tanpa mengganggu usaha, hingga evaluasi bulanan kedua sisi keuangan. Pembahasan ini cocok untuk pemilik usaha kecil, pedagang, pemilik toko, dan pengusaha rumahan yang ingin memisahkan keuangan pribadi dan usaha dengan disiplin.
Dampak Pencampuran Keuangan Pribadi dan Usaha terhadap Kesehatan Modal
Mencampur keuangan pribadi dan usaha menciptakan tiga masalah utama. Pertama, Anda tidak bisa mengetahui apakah usaha benar-benar untung atau tidak. Uang yang masuk dari penjualan bercampur dengan uang pribadi, sehingga tidak ada angka yang jelas untuk mengukur kinerja usaha. Bisa jadi usaha sebenarnya untung, tetapi karena uangnya terus diambil untuk kebutuhan pribadi, kas selalu terlihat kosong.
Kedua, modal usaha terkuras tanpa disadari. Setiap pengambilan uang untuk kebutuhan pribadi mengurangi kemampuan usaha untuk membeli stok, memperbaiki peralatan, atau berinvestasi pada pertumbuhan. Dalam jangka panjang, usaha kehilangan daya saing karena tidak bisa berkembang, sementara kompetitor terus berinvestasi.
Ketiga, Anda kehilangan kendali atas pengeluaran pribadi. Ketika uang usaha bisa diambil kapan saja, tidak ada batas yang jelas antara kebutuhan dan keinginan. Pengeluaran pribadi cenderung membengkak karena tidak ada anggaran yang mengikat. Akibatnya, tekanan finansial rumah tangga meningkat, dan usaha pun terpengaruh.
Dampak jangka panjangnya adalah kegagalan usaha yang sebenarnya bisa dicegah. Banyak usaha kecil yang sebenarnya memiliki produk bagus dan pasar yang potensial, tetapi gulung tikar karena keuangannya tidak dikelola dengan disiplin. Memisahkan keuangan pribadi dan usaha adalah langkah pertama dan paling penting untuk mencegah hal ini terjadi.
Menetapkan Gaji Pemilik Usaha Secara Rutin dan Terpisah dari Kas Usaha
Solusi paling efektif untuk mencegah pencampuran keuangan adalah menetapkan gaji bagi pemilik usaha. Gaji ini diambil secara rutin dari kas usaha, misalnya setiap tanggal satu atau setiap akhir bulan. Dengan gaji yang tetap, Anda memiliki pemasukan pribadi yang jelas, sementara usaha memiliki pengeluaran yang terencana.
Tentukan besaran gaji berdasarkan kemampuan usaha, bukan berdasarkan keinginan pribadi. Mulailah dengan jumlah yang wajar dan sesuai dengan keuntungan rata-rata usaha. Jika usaha belum mampu membayar gaji yang cukup, pertimbangkan untuk mengencangkan anggaran rumah tangga sementara, sambil berusaha meningkatkan penjualan. Jangan memaksakan gaji besar yang membuat usaha kehabisan kas.
Catat gaji pemilik sebagai pengeluaran usaha yang sah, sama seperti gaji karyawan. Dengan cara ini, laporan keuangan usaha menjadi lebih akurat, dan Anda bisa melihat apakah usaha cukup menghasilkan untuk membayar pemiliknya. Jika usaha tidak mampu membayar gaji yang layak, itu tanda bahwa ada yang perlu diperbaiki, baik dari sisi harga, biaya, maupun volume penjualan.
Jika ada kebutuhan pribadi mendesak di luar gaji, ambil dari tabungan pribadi atau dana darurat, bukan dari kas usaha. Jika terpaksa mengambil dari kas usaha, catat sebagai utang pemilik kepada usaha, dan kembalikan sesuai kesepakatan. Sikap disiplin ini melindungi modal usaha dan menjaga hubungan keuangan yang sehat antara pemilik dan bisnisnya.
Menyusun Anggaran Rumah Tangga yang Realistis Sesuai Pemasukan Usaha
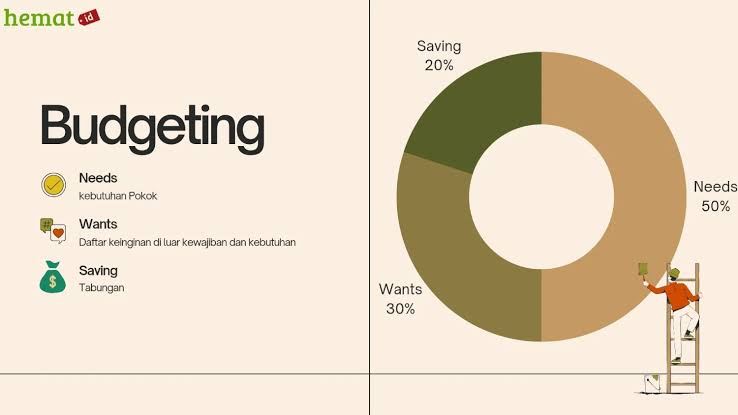
Setelah gaji pemilik ditetapkan, langkah berikutnya adalah menyusun anggaran rumah tangga. Anggaran ini memastikan pengeluaran pribadi tidak melebihi pemasukan, sehingga Anda tidak perlu mengambil uang dari kas usaha. Susun anggaran berdasarkan gaji yang diterima dari usaha, bukan berdasarkan harapan atau keinginan.
Mulailah dengan mencatat semua pengeluaran rutin bulanan, seperti kebutuhan pokok, transportasi, listrik, air, pendidikan anak, cicilan, dan tabungan. Kelompokkan pengeluaran menjadi kebutuhan pokok, kebutuhan sekunder, dan keinginan. Prioritaskan kebutuhan pokok, lalu alokasikan untuk kebutuhan sekunder dan keinginan sesuai sisa anggaran.
Tetapkan batas pengeluaran untuk setiap kategori, dan pantau realisasinya setiap minggu. Jika ada kategori yang melebihi batas, kurangi pengeluaran di kategori lain atau tunda pengeluaran yang tidak mendesak. Disiplin dalam anggaran rumah tangga membantu Anda hidup sesuai kemampuan, tanpa harus mengorbankan modal usaha.
Sisihkan juga sebagian dari gaji untuk tabungan dan dana darurat. Meski jumlahnya kecil, konsistensi menabung akan membangun cadangan yang berguna saat ada kebutuhan mendesak. Dengan anggaran yang rapi, Anda memiliki kendali atas keuangan pribadi, dan usaha Anda terlindungi dari pengambilan dana yang tidak terencana.
Membangun Dana Darurat Pribadi agar Tidak Mengambil Modal Saat Mendesak
Dana darurat adalah penyelamat ketika terjadi situasi tak terduga, seperti sakit, kehilangan pekerjaan, atau perbaikan rumah yang mendesak. Tanpa dana darurat, satu masalah pribadi bisa memaksa Anda mengambil uang dari kas usaha, yang kemudian mengganggu operasional dan modal kerja.
Mulailah membangun dana darurat secara bertahap. Targetkan jumlah yang setara dengan tiga hingga enam bulan pengeluaran rumah tangga. Jika jumlah itu terasa terlalu besar, mulailah dari target kecil, misalnya satu bulan pengeluaran, lalu tingkatkan secara bertahap. Yang terpenting adalah konsistensi menyisihkan sebagian gaji setiap bulan.
Simpan dana darurat di rekening terpisah dari rekening usaha dan rekening harian. Pisahkan juga dari dompet digital yang mudah diakses, agar tidak tergoda menggunakannya untuk pengeluaran sehari-hari. Beri nama rekening tersebut dengan jelas, misalnya “Dana Darurat Rumah Tangga”, sehingga Anda selalu ingat fungsinya.
Gunakan dana darurat hanya untuk keperluan yang benar-benar mendesak, bukan untuk keinginan atau belanja impulsif. Setelah digunakan, segera isi kembali dana darurat secara bertahap. Dengan dana darurat yang memadai, Anda tidak perlu lagi mengambil modal usaha saat menghadapi masalah pribadi, sehingga usaha tetap berjalan stabil.
Strategi Melunasi Utang Pribadi Tanpa Mengganggu Operasional Usaha
Utang pribadi, seperti cicilan kendaraan, kartu kredit, atau pinjaman rumah, bisa menjadi beban yang mengganggu keuangan usaha jika tidak dikelola dengan baik. Cicilan yang besar mengurangi gaji pemilik yang tersedia untuk kebutuhan rumah tangga, sehingga tekanan untuk mengambil uang dari kas usaha meningkat.
Langkah pertama adalah memetakan semua utang pribadi, termasuk jumlah, bunga, dan jatuh tempo. Urutkan utang berdasarkan bunga tertinggi, karena utang dengan bunga tinggi paling mendesak untuk dilunasi. Alokasikan sebagian dari gaji pemilik untuk membayar utang secara rutin, dan hindari menambah utang baru selama proses pelunasan.
Jika memungkinkan, negosiasikan ulang utang dengan kreditur untuk mendapatkan bunga lebih rendah atau tenor yang lebih panjang. Cicilan yang lebih ringan memberi ruang lebih besar bagi anggaran rumah tangga dan mengurangi risiko mengambil modal usaha. Jangan tergoda menggunakan pinjaman usaha untuk melunasi utang pribadi, karena ini mencampur dua hal yang seharusnya terpisah.
Hindari juga menggunakan kartu kredit untuk kebutuhan usaha, karena bunga kartu kredit biasanya jauh lebih tinggi dibandingkan pinjaman usaha. Jika usaha membutuhkan tambahan modal, ajukan pinjaman usaha resmi dengan pencatatan yang jelas, bukan mengandalkan utang pribadi. Pemisahan utang pribadi dan utang usaha menjaga keuangan kedua sisi tetap sehat dan terukur.
Evaluasi Bulanan Keuangan Pribadi dan Usaha Secara Bersamaan
Evaluasi bulanan adalah kunci untuk memastikan keuangan pribadi dan usaha tetap sehat. Luangkan waktu setiap akhir bulan untuk meninjau kedua sisi keuangan secara bersamaan. Mulailah dari laporan keuangan usaha, lalu lanjutkan dengan anggaran rumah tangga.
Pada sisi usaha, periksa apakah penjualan mencapai target, apakah pengeluaran sesuai anggaran, dan apakah kas tersisa cukup untuk operasional bulan berikutnya. Perhatikan juga apakah gaji pemilik sudah dibayarkan secara rutin, dan apakah ada pengambilan dana pribadi yang perlu dicatat sebagai utang pemilik.
Pada sisi pribadi, bandingkan realisasi pengeluaran dengan anggaran rumah tangga. Identifikasi kategori yang melebihi batas dan cari penyebabnya. Periksa juga saldo dana darurat dan kemajuan pelunasan utang pribadi. Jika ada tekanan finansial pribadi, cari solusi dari anggaran pribadi, bukan dengan mengambil modal usaha.
Evaluasi ini juga menjadi momen untuk merencanakan bulan berikutnya. Tetapkan target tabungan pribadi, alokasi dana darurat, dan rencana pelunasan utang. Pada sisi usaha, tetapkan target penjualan dan anggaran pengeluaran. Dengan evaluasi rutin, Anda memiliki gambaran utuh tentang kondisi keuangan, dan bisa mengambil keputusan yang tidak merugikan salah satu pihak.
Penutup
Mengelola keuangan pribadi agar tidak mengganggu modal usaha adalah keterampilan wajib bagi setiap pemilik usaha kecil. Pencampuran keuangan pribadi dan usaha adalah penyebab umum kegagalan usaha yang sebenarnya bisa dicegah dengan disiplin sederhana. Mulailah dengan menetapkan gaji pemilik secara rutin, menyusun anggaran rumah tangga, membangun dana darurat, dan melunasi utang pribadi tanpa mengorbankan modal usaha.
Lakukan evaluasi bulanan terhadap kedua sisi keuangan secara bersamaan, sehingga Anda bisa melihat gambaran utuh dan mengambil keputusan yang tepat. Jaga komitmen untuk tidak mengambil uang usaha untuk kebutuhan pribadi di luar gaji yang sudah ditetapkan. Jika terpaksa, catat sebagai utang dan kembalikan sesuai kesepakatan.
Dengan pemisahan yang rapi dan disiplin yang konsisten, usaha Anda akan memiliki modal yang cukup untuk berkembang, sementara kehidupan pribadi Anda tetap terkendali. Keuangan pribadi yang sehat dan usaha yang stabil adalah dua hal yang saling menguatkan, dan keduanya bisa dicapai dengan pengelolaan yang terencana serta konsisten.